La diversification financière réduit le risque en répartissant votre argent sur plusieurs types d’actifs et zones géographiques, mais elle n’élimine pas totalement les pertes possibles. En pratique, une diversification bien pensée vise à rendre votre patrimoine plus résistant aux chocs économiques tout en gardant de la liquidité pour saisir des opportunités ou couvrir des imprévus.
Comprendre ce que la diversification peut réellement accomplir
Beaucoup imaginent la diversification comme une garantie contre toute perte. Ce n’est pas le cas. L’objectif principal est de diminuer l’impact d’un événement défavorable sur l’ensemble de votre patrimoine plutôt que d’annuler le risque. Deux notions aident à évaluer l’efficacité d’une diversification : la corrélation entre actifs et la nature du risque.
La corrélation signifie que certains placements évoluent ensemble. Si tous vos actifs sont fortement corrélés, diversifier en apparence n’apporte pas de protection. Il existe aussi le risque systémique qui affecte plusieurs marchés simultanément, et le risque idiosyncratique qui touche une entreprise ou un secteur précis. La diversification vise surtout à réduire les risques idiosyncratiques.
Pièges fréquents à éviter quand on cherche à diversifier
Un réflexe classique est le « biais domestique ». Vous investissez principalement dans votre pays parce que vous le comprenez mieux, alors que cette concentration augmente votre exposition à un choc local. Un autre piège consiste à croire que multiplier les produits suffit. Acheter dix fonds qui répliquent le même indice ne diversifie pas réellement.
La diversification mal pensée peut aussi multiplier les coûts et la complexité. Frais de transaction, fiscalité et temps de gestion grèvent le rendement. Enfin, ne pas tenir compte de la liquidité des positions mène souvent à des ventes forcées au mauvais moment lorsque survient une urgence financière.
Construire une allocation claire et actionnable
Pour limiter les erreurs, optez pour une structure simple et compréhensible. Définissez d’abord une allocation cible qui correspond à votre horizon et votre tolérance au risque. Ensuite, répartissez votre patrimoine entre grandes familles d’actifs.
- Actions pour la croissance à long terme.
- Obligations ou instruments de dette pour amortir les variations et générer des revenus réguliers.
- Immobilier pour la diversification réelle et la protection contre l’inflation.
- Liquidités et placements court terme pour faire face aux imprévus et saisir des opportunités.
Vous pouvez compléter par des actifs alternatifs si vous les comprenez. L’essentiel est d’attribuer à chaque catégorie un poids cohérent et de privilégier la qualité plutôt que la diversité artificielle.
Rééquilibrage et suivi : une méthode pratique à appliquer
La diversification n’est pas un acte unique. Au fil du temps, la valeur relative de vos actifs change et déforme votre allocation initiale. C’est pourquoi il faut prévoir un mécanisme de suivi et de rééquilibrage. Le rééquilibrage consiste à vendre ce qui est surpondéré pour renforcer ce qui est sous-pondéré.
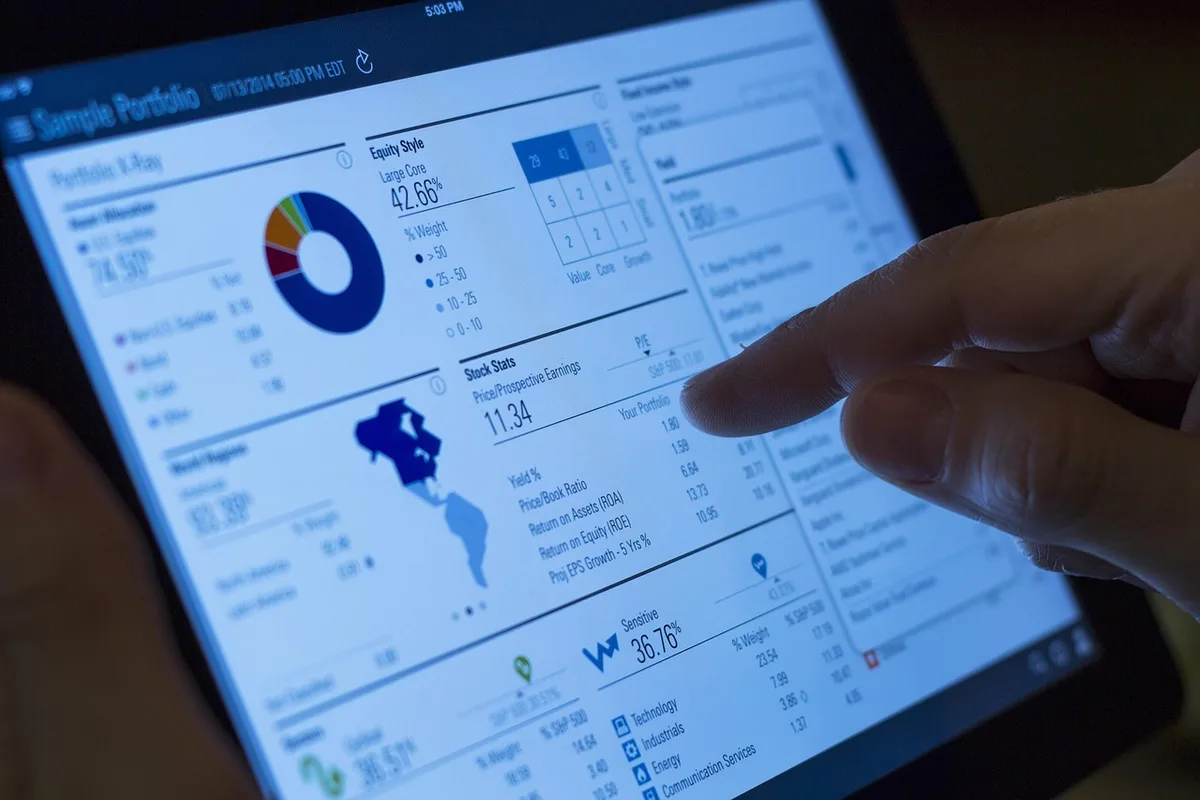
Deux approches courantes fonctionnent bien. La première est le rééquilibrage périodique, par exemple une fois par an. La seconde repose sur des règles seuils, par exemple corriger dès qu’une classe d’actifs varie de plus d’un certain pourcentage par rapport à l’allocation cible. Choisissez celle qui s’adapte à votre discipline et à vos coûts de transaction.
Pensez à intégrer les implications fiscales et les frais. Si la vente entraîne une imposition lourde, il peut être préférable d’orienter vos nouvelles contributions vers les positions sous-pondérées plutôt que de vendre. L’automatisation aide beaucoup. Programmez des versements réguliers sur les classes d’actifs défaillantes pour lisser votre effort d’investissement.
Enfin, documentez vos décisions. Un suivi simple permet d’évaluer si votre allocation répond toujours à vos objectifs de vie. Si vos projets évoluent, adaptez l’allocation plutôt que d’espérer que la même stratégie restera optimale indéfiniment.
Outils pratiques pour diversifier sans complexité
Vous n’avez pas besoin d’être gestionnaire pour répartir efficacement vos actifs. Les ETF offrent une exposition simple et peu coûteuse à des indices, des secteurs ou des zones géographiques. Les fonds communs et les unités de compte dans des contrats d’assurance-vie permettent également d’accéder à une gamme large d’actifs.
Pour l’immobilier, des véhicules collectifs réduisent la contrainte de gestion directe et améliorent la liquidité relative par rapport à la propriété physique. Les plateformes d’épargne automatisée et les plans d’investissement programmés aident à appliquer une stratégie sans y consacrer trop de temps.
Mise en action : trois priorités concrètes à appliquer cette semaine ?
Commencez par définir votre allocation cible en lien avec votre horizon et votre tolérance au risque. Notez-la noir sur blanc et expliquez-vous pourquoi vous l’avez choisie. Ce document sera votre guide quand les marchés deviennent volatils.
Ensuite, sécurisez un fonds de précaution. Avoir l’équivalent de quelques mois de dépenses disponibles évite de liquider des positions au pire moment. Placez ce cash sur des supports liquides et sûrs.
Enfin, automatisez vos investissements. Programmez des versements réguliers vers les classes d’actifs sous-pondérées ou vers des produits diversifiés. L’automatisation réduit les décisions émotionnelles et met en pratique la diversification sans que vous ayez à surveiller les marchés en permanence.
Articles similaires
- Stratégies efficaces pour optimiser votre portefeuille d’investissements
- 7 placements rentables en 2026 face à la hausse des taux et de l’inflation
- Placements pour 10 000 € en 2026 et étapes pratiques
- Sept cryptomonnaies récentes à surveiller en 2026
- Placements à revenu fixe et intérêts : ce que vous devez absolument savoir

Expert en bourse et gestion de portefeuille, Martin accompagne les investisseurs particuliers dans leurs décisions stratégiques.