Devenir architecte d’intérieur indépendant est possible sans diplôme : la profession n’est pas protégée par un ordre, mais pour exercer durablement vous devrez maîtriser techniques, réglementation, assurances et choisir le bon statut juridique. Ce guide pratique vous explique concrètement ce qu’implique l’installation, les erreurs fréquentes à éviter et les actions à prioriser pour lancer votre activité.
Que fait réellement un architecte d’intérieur ?
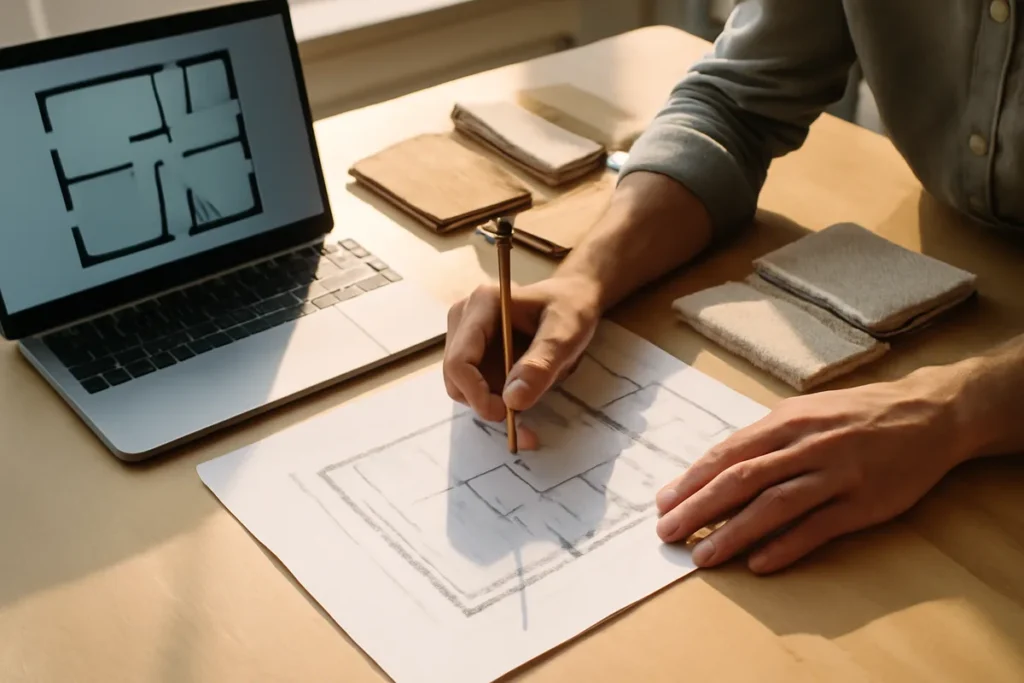
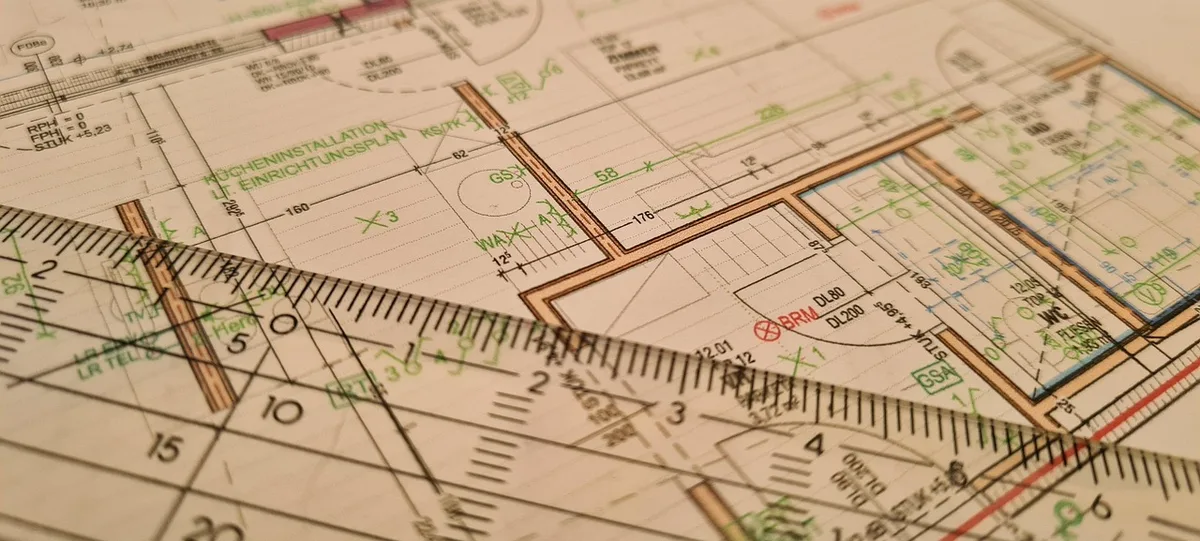
Le cœur du métier consiste à repenser un espace intérieur pour le rendre à la fois esthétique et fonctionnel. Concrètement, cela va du diagnostic des besoins du client à la livraison du chantier : relevés, plans, propositions de matériaux, choix d’éclairage, et souvent coordination des artisans.
Les interventions peuvent être très différentes selon l’exercice : certains professionnels ne vendent que des plans ou des conseils déco, d’autres pilotent des rénovations complètes avec suivi de chantier. Votre positionnement déterminera les compétences à maîtriser et les assurances requises.
Sur le plan technique, il est utile de connaître le dessin technique et un ou deux logiciels (SketchUp, AutoCAD, Revit), les règles d’accessibilité et les contraintes de sécurité. Sur le plan commercial, la relation client, la gestion de devis et la négociation avec les artisans sont tout aussi décisives.
Quel statut choisir pour travailler en indépendant ?
Micro‑entreprise : simple pour démarrer
La micro‑entreprise est souvent choisie en phase de test. La comptabilité est allégée et les cotisations sociales sont calculées sur le chiffre d’affaires encaissé. Tant que vous ne dépassez pas 83 600 € de recettes annuelles, ce régime reste ouvert et vous pouvez bénéficier de la franchise en base de TVA jusqu’à 37 500 €.
Limite importante : vous ne déduisez pas vos dépenses réelles. L’administration applique un abattement forfaitaire pour le calcul de l’impôt, ce qui devient pénalisant si vous avez des frais significatifs (logiciels, matériel, déplacements, locaux).
Entreprise individuelle au réel : pour déduire les coûts
Si vos charges professionnelles se montent vite, l’EI au réel permet de les déduire du chiffre d’affaires et d’être imposé sur le bénéfice réel. Cela augmente la précision fiscale, mais alourdit la gestion administrative : comptabilité plus complète et déclaration annuelle des résultats.
Autre avantage : votre impôt et vos cotisations s’ajustent au bénéfice réel, ce qui peut être mieux adapté pour une activité nécessitant des investissements.
Société unipersonnelle (SASU / EURL) : protection et options
Choisir la forme sociétaire permet de dissocier votre patrimoine personnel et celui de l’entreprise et d’ouvrir des perspectives (recrutement, associés, distribution de dividendes). En SASU, le dirigeant est assimilé salarié ; en EURL, il relève du régime des travailleurs non salariés. Le choix influe sur le niveau de cotisations et la couverture sociale.
Créer une société engage des formalités supplémentaires : rédaction des statuts, dépôt de capital, annonce légale et frais d’immatriculation. C’est une option pertinente si vous projetez de développer une agence ou d’investir fortement.
Assurance et responsabilités : ce qu’il faut savoir
La nature exacte de vos prestations détermine vos obligations en matière d’assurance. Si vos interventions touchent au bâti ou engagent la solidité de l’ouvrage (par exemple modification d’un mur porteur), la garantie décennale devient requise pour couvrir les dommages susceptibles d’affecter la construction pendant dix ans.
Si vous vous limitez à l’aménagement ou à la décoration, la décennale n’est généralement pas nécessaire, mais la souscription d’une assurance responsabilité civile professionnelle est fortement recommandée. Elle protège contre les dommages causés à des tiers pendant l’exercice de votre activité.
Le plus fréquent et le plus utile : expliquer précisément votre périmètre d’intervention dans vos devis et faire valider cette description par votre assureur. C’est ainsi que vous éviterez des exclusions de garantie inattendues et des litiges coûteux.
Comment fixer vos tarifs sans vous tirer une balle dans le pied ?
Il n’existe pas de tarif universel. Les modes de facturation les plus répandus sont : pourcentage sur le montant des travaux (souvent entre 5 % et 15 % pour une mission avec suivi chantier), forfait selon les phases livrées, ou vacation horaire pour du conseil ponctuel. Choisissez la méthode adaptée à la mission et décrivez précisément ce qui est inclus.
Évitez deux erreurs fréquentes : sous‑estimer le temps consacré aux échanges et aux imprévus, et négliger les frais indirects (assurances, logiciels, prospection). Calculez un taux horaire cible qui couvre vos charges et vous laisse une rémunération nette satisfaisante, puis adaptez-le par mission.
Rédigez des devis clairs avec jalons de paiement, conditions de révision en cas d’ajout de travaux et nombre de visites compris pour le suivi de chantier. Ces éléments protègent votre trésorerie et limitent les désaccords avec les clients.
Trouver vos premiers clients et construire un portfolio crédible
Le portfolio reste l’outil commercial numéro un. Si vous débutez, produisez des études de cas : plans, images 3D et photos avant/après d’un logement personnel ou d’un projet fictif réaliste. Montrez la logique de vos choix et les résultats concrets.
Pour la visibilité, combinez un site vitrine, des comptes Instagram/Pinterest actifs et le réseau local d’artisans ou d’agences immobilières. Les recommandations d’artisans et la présence sur des plateformes spécialisées accélèrent les premiers contrats.
Ne négligez pas les rencontres physiques : foires, salons locaux et visites chez les commerçants voisins vous permettent de tisser un réseau sur lequel reposera en grande partie votre activité.
Premiers pas concrets : plan d’action sur 90 jours
Voici un plan simple et opérable en trois mois pour transformer l’idée en activité facturable.
- Semaine 1‑2 : définissez votre offre (type de missions, zone géographique, fourchette d’honoraires) et créez un modèle de devis clair.
- Semaine 3‑6 : constituez un portfolio (3 à 5 visuels solides) et lancez un site vitrine minimaliste avec mentions légales et contact.
- Semaine 7‑10 : immatriculez votre activité via le guichet unique, ouvrez un compte dédié, et contactez deux assureurs pour un contrat RC pro / décennale si nécessaire.
- Semaine 11‑12 : démarrez la prospection active (artisans, agents, réseaux sociaux) et proposez des offres d’entrée de gamme pour obtenir vos premières références payantes.
- Fin du trimestre : analysez votre trésorerie, ajustez vos tarifs si besoin et planifiez une formation courte (CPF ou VAE) sur un point technique manquant.
En respectant ces étapes, vous transformerez une idée en activité structurée et réduirez le risque d’erreurs classiques : mauvais statut choisi, absence d’assurance adaptée ou portefolio insuffisant. Lancez‑vous par étapes et priorisez la preuve par les réalisations plutôt que la perfection administrative.
Articles similaires
- BTP : apprenez à gérer au mieux votre entreprise
- Assurance habitation comparatif : que choisir ?
- Quelles sont les étapes à suivre pour souscrire une toute nouvelle décennale ?
- L’assurance micro entreprise est-elle obligatoire ?
- PEL : peut-on vraiment garder son plan épargne logement plus de 15 ans ?
Entrepreneur et passionné de la technologie blockchain, Alexandre conseille les entreprises sur les stratégies financières.